
Importar um produto por US$ 10.000 não significa que ele custará apenas US$ 10.000 quando chegar à sua empresa no Brasil.
Entre a compra no exterior e a mercadoria disponível para comercialização, existem frete, seguro, tributos, despesas aduaneiras, armazenagem, transporte nacional e outros custos que podem alterar completamente a viabilidade de uma operação.
Por isso, uma das perguntas mais importantes antes de fechar uma compra internacional é: quanto custará a mercadoria nacionalizada e entregue no meu estabelecimento?
Neste guia, você entenderá como calcular o custo total de uma importação, quais despesas considerar, como os tributos entram na conta e como construir uma simulação inicial para tomar decisões com mais segurança.
O que é o custo total de uma importação?
O custo total de uma importação é a soma dos valores necessários para adquirir a mercadoria no exterior, transportá-la, cumprir as exigências de importação, recolher os tributos aplicáveis e disponibilizá-la no destino planejado.
Esse conceito também é conhecido como landed cost, embora a composição exata possa variar conforme o objetivo da análise.
Para uma empresa importadora, é importante diferenciar três valores:
- Preço de compra: valor negociado com o fornecedor estrangeiro.
- Valor aduaneiro: base determinada pelas regras de valoração aduaneira, utilizada no cálculo de determinados tributos.
- Custo nacionalizado: custo da mercadoria após considerar tributos não recuperáveis e demais despesas atribuíveis à importação.
Esses valores não são sinônimos.
Uma mercadoria aparentemente barata no exterior pode se tornar pouco competitiva no Brasil quando todos os custos são considerados.
Quais custos entram em uma importação?
1. Valor da mercadoria
É o preço negociado com o fornecedor, conforme as condições comerciais estabelecidas.
O valor deve ser analisado em conjunto com o Incoterm utilizado na operação.
Uma compra FOB, por exemplo, distribui responsabilidades e custos de maneira diferente de uma compra CIF. Portanto, não basta comparar apenas o preço indicado na proposta comercial.
2. Frete internacional
É o custo de transportar a mercadoria do exterior até o local de chegada previsto.
Pode envolver transporte marítimo, aéreo ou rodoviário internacional.
O valor depende de fatores como peso, volume, origem, destino, modalidade de transporte, sazonalidade e condições comerciais.
Além do frete principal, é necessário verificar quais adicionais e serviços estão incluídos na cotação.
3. Seguro internacional
O seguro de transporte protege a operação contra riscos cobertos pela apólice contratada.
Seu custo depende da mercadoria, da rota, das coberturas, das franquias e das condições de contratação.
Mesmo quando a contratação não é obrigatória para determinada operação, o risco de transportar mercadorias sem cobertura adequada merece avaliação.
4. Tributos incidentes na importação
A tributação depende da classificação fiscal da mercadoria, do regime de importação, da origem, do estado de destino, da data da operação e de outras características.
Entre os tributos tradicionalmente relevantes estão:
- Imposto de Importação (II);
- Imposto sobre Produtos Industrializados (IPI), quando aplicável;
- PIS/Pasep-Importação e Cofins-Importação, conforme a legislação;
- ICMS na importação, conforme as regras aplicáveis.
A implementação da reforma tributária também exige atenção às regras de transição, inclusive quanto à CBS e ao IBS. Uma simulação precisa considerar a legislação vigente na data da operação, evitando somar tributos de regimes diferentes de forma indevida.
Atenção: não existe uma alíquota única que sirva para todas as importações empresariais.
5. Despesas aduaneiras e logísticas
Além dos tributos, a operação pode envolver:
- Armazenagem em porto, aeroporto ou recinto alfandegado;
- Movimentação e manuseio da carga;
- Taxas e serviços de terminal;
- Honorários de despacho aduaneiro;
- Custos de emissão e liberação documental;
- Inspeções, análises e tratamentos específicos;
- Demurrage, detention ou outras despesas extraordinárias, quando ocorrerem;
- Transporte nacional até o destino final.
Nem todos esses custos ocorrerão em todas as operações.
Por isso, a composição deve ser construída com base nas cotações e nas condições reais do embarque.
O que é o valor aduaneiro e por que ele importa?
O valor aduaneiro é determinado segundo as regras de valoração aduaneira aplicáveis à importação.
Em uma operação comercial típica, o método do valor de transação pode ser utilizado quando seus requisitos são atendidos, com os ajustes exigidos pela legislação.
De forma simplificada, o valor aduaneiro pode incluir:
Valor da mercadoria + frete internacional + seguro internacional + ajustes aduaneiros aplicáveis.
Essa expressão é apenas uma referência didática. A composição efetiva depende das condições de venda, dos elementos já incluídos no preço e das regras legais.
O cuidado principal é não contar duas vezes um custo que já esteja embutido no valor negociado.
Por exemplo, se o preço contratado já inclui frete e seguro até o destino acordado, esses valores não devem ser adicionados novamente sem verificar sua composição.
Como calcular o custo total de uma importação: passo a passo
Passo 1 — Identifique a mercadoria e sua NCM
Antes de calcular tributos, é necessário definir corretamente a classificação fiscal da mercadoria na Nomenclatura Comum do Mercosul (NCM).
A NCM influencia a análise tributária e pode estar relacionada a exigências administrativas, tratamentos especiais e benefícios.
Uma classificação incorreta compromete todo o cálculo.
Passo 2 — Confirme o Incoterm e as responsabilidades
Identifique quais custos são responsabilidade do vendedor e quais serão pagos pelo comprador.
Verifique também o ponto de entrega e o momento de transferência dos riscos.
Essa etapa evita omissões e duplicidades na planilha.
Passo 3 — Converta os valores para reais
Registre os valores em moeda estrangeira e a taxa de câmbio adotada na simulação.
É importante distinguir:
- Câmbio usado na negociação ou no pagamento;
- Câmbio usado para projeção financeira;
- Taxa de conversão aplicável para fins aduaneiros e tributários.
Essas taxas podem não ser iguais.
Passo 4 — Estime os tributos aplicáveis
Com a NCM e os dados da operação, identifique os tributos, suas bases de cálculo e alíquotas vigentes.
Considere também eventuais benefícios, regimes especiais, créditos tributários e particularidades estaduais.
O cálculo do ICMS na importação merece atenção especial, pois sua base pode incluir componentes específicos e a sistemática de cálculo por dentro, conforme a legislação aplicável.
Passo 5 — Some as despesas operacionais
Inclua as cotações de terminal, armazenagem, despacho, transporte nacional e demais serviços.
Separe os custos previstos das contingências.
Isso facilita entender o que já está contratado e o que ainda representa risco financeiro.
Passo 6 — Calcule o custo unitário
Depois de estimar o custo total, divida o valor pela quantidade de unidades importadas, respeitando o critério de rateio adequado.
Custo unitário estimado = custo total atribuível à mercadoria ÷ quantidade de unidades.
Em operações com produtos diferentes, o rateio deve considerar critérios coerentes, como valor, peso, volume ou outro direcionador de custo justificável.
Exemplo prático: importação de mercadorias no valor de US$ 10.000
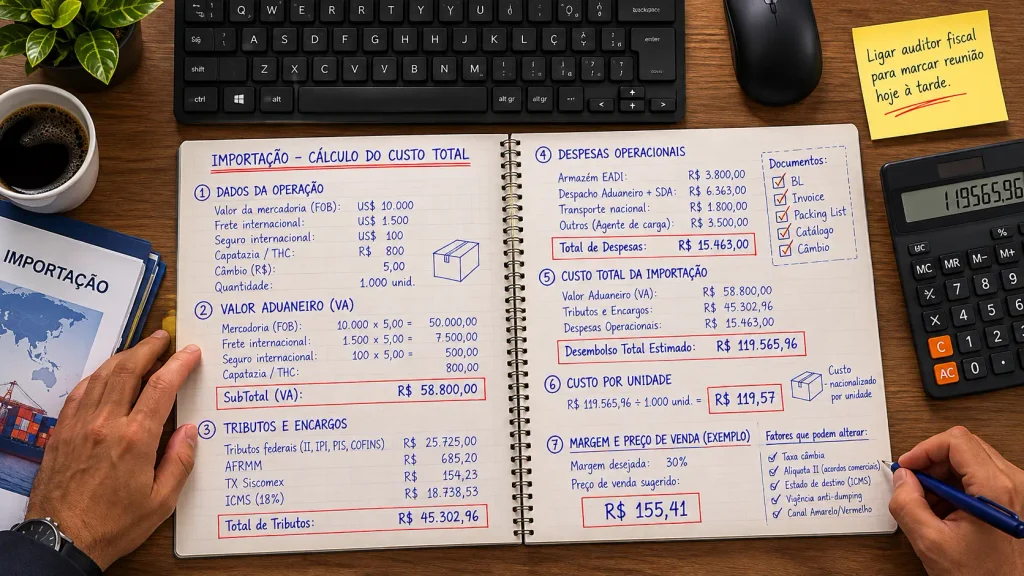
Vamos considerar uma importação hipotética de 1.000 unidades para demonstrar como diferentes componentes influenciam o desembolso total da operação.
Os valores abaixo são ilustrativos e não representam uma cotação real nem uma apuração tributária válida para qualquer mercadoria. As bases de cálculo e os tributos precisam ser confirmados conforme a NCM, o regime, a modalidade de transporte, o estado de destino e a legislação vigente.
Etapa 1 — Dados da operação
| Componente | Valor |
|---|---|
| Mercadoria (FOB) | US$ 10.000,00 |
| Frete internacional | US$ 1.500,00 |
| Seguro internacional | US$ 100,00 |
| Capatazia / THC considerada no cenário | R$ 800,00 |
| Câmbio ilustrativo | R$ 5,00 por US$ 1,00 |
| Quantidade | 1.000 unidades |
Etapa 2 — Valor aduaneiro utilizado na simulação
| Componente | Cálculo | Valor |
|---|---|---|
| Mercadoria FOB | US$ 10.000 × R$ 5,00 | R$ 50.000,00 |
| Frete internacional | US$ 1.500 × R$ 5,00 | R$ 7.500,00 |
| Seguro internacional | US$ 100 × R$ 5,00 | R$ 500,00 |
| Capatazia / THC | Valor hipotético | R$ 800,00 |
| Subtotal (VA ilustrativo) | R$ 58.800,00 |
Atenção técnica: os R$ 800,00 de THC foram incluídos aqui para reproduzir o cenário ilustrado na imagem. Isso não significa que a capatazia realizada no território nacional integre automaticamente o valor aduaneiro. A inclusão depende da natureza da despesa e das regras de valoração aplicáveis. Na operação real, esse componente deverá ser conferido antes de calcular os tributos.
Etapa 3 — Tributos e encargos estimados
| Componente | Valor |
|---|---|
| Tributos federais (II, IPI, PIS e Cofins) | R$ 25.725,00 |
| AFRMM | R$ 685,20 |
| Taxa Siscomex | R$ 154,23 |
| ICMS — cenário ilustrativo de 18% | R$ 18.738,53 |
| Total de tributos e encargos | R$ 45.302,96 |
Os valores foram definidos exclusivamente para este exemplo. O AFRMM, a Taxa Siscomex e o ICMS possuem regras próprias de incidência e cálculo. A alíquota nominal de ICMS de 18% não deve ser aplicada diretamente ao valor aduaneiro como se essa fosse sua base completa.
Etapa 4 — Despesas operacionais
| Componente | Valor |
|---|---|
| Armazém EADI | R$ 3.800,00 |
| Despacho aduaneiro + SDA | R$ 6.363,00 |
| Transporte nacional | R$ 1.800,00 |
| Outros serviços — agente de carga | R$ 3.500,00 |
| Total de despesas operacionais | R$ 15.463,00 |
Além da estimativa financeira, a operação exige conferência documental. Entre os documentos e informações relevantes estão o conhecimento de embarque (BL), a commercial invoice, o packing list, o catálogo técnico da mercadoria e os dados cambiais. A documentação efetivamente exigida varia conforme a operação.
Etapa 5 — Desembolso total estimado da importação
| Componente | Valor |
|---|---|
| Valor aduaneiro utilizado no exemplo | R$ 58.800,00 |
| Tributos e encargos estimados | R$ 45.302,96 |
| Despesas operacionais | R$ 15.463,00 |
| Desembolso total estimado | R$ 119.565,96 |
Cálculo:
R$ 58.800,00 + R$ 45.302,96 + R$ 15.463,00 = R$ 119.565,96.
Esse resultado considera a composição financeira específica do exemplo, sem duplicidade entre os componentes apresentados.
Etapa 6 — Custo estimado por unidade
Considerando 1.000 unidades importadas:
R$ 119.565,96 ÷ 1.000 = R$ 119,57 por unidade, após arredondamento.
Esse valor representa o desembolso médio estimado por unidade. O custo contábil definitivo pode ser diferente, especialmente em razão do tratamento de tributos recuperáveis.
Etapa 7 — Margem e preço de venda
Suponha que a empresa deseje aplicar um acréscimo de 30% sobre o desembolso unitário calculado sem arredondamento.
R$ 119,56596 × 1,30 = R$ 155,44 por unidade.
Esse é um exemplo de markup de 30% sobre o custo, e não de margem de lucro de 30% sobre o preço de venda.
A imagem apresenta R$ 155,41 como preço sugerido, mas esse número não corresponde exatamente à aplicação de 30% sobre R$ 119.565,96 dividido por 1.000 unidades. Para uma simulação matematicamente consistente, o resultado correto é R$ 155,44.
O preço comercial definitivo também deve considerar tributos incidentes sobre a venda, despesas da empresa, comissões, condições de mercado e rentabilidade desejada.
Fatores que podem alterar o resultado
O custo projetado pode variar conforme:
- Taxa de câmbio;
- Alíquota do Imposto de Importação e eventuais acordos comerciais;
- Estado de destino e tratamento do ICMS;
- Existência e vigência de medidas antidumping;
- Canal de conferência aduaneira e eventuais custos adicionais;
- Tempo de armazenagem, transporte e serviços extraordinários.
Por isso, a simulação deve ser atualizada antes do fechamento da compra internacional.
Desembolso financeiro e custo contábil são a mesma coisa?
Não.
Essa distinção é especialmente importante para empresas que importam para revenda ou industrialização.
Um tributo pago no desembaraço pode, dependendo do regime e das condições legais, gerar direito a crédito ou recuperação.
Nesse caso, o valor afeta o caixa no momento do pagamento, mas não necessariamente integra o custo definitivo do estoque.
Por isso, uma análise profissional deve apresentar pelo menos dois indicadores:
1. Desembolso total da operação: quanto dinheiro será necessário para realizar a importação.
2. Custo econômico ou contábil estimado: quanto efetivamente será atribuído à mercadoria, considerando o tratamento aplicável aos tributos recuperáveis e às despesas.
Confundir esses indicadores pode distorcer a formação do preço de venda e a avaliação da margem.
Os erros mais comuns no cálculo de importação
Considerar apenas o preço do fornecedor
O valor negociado no exterior é somente uma parte do custo.
Ignorar frete, seguro, tributos e despesas locais pode transformar uma operação aparentemente lucrativa em prejuízo.
Usar alíquotas genéricas da internet
Tributos não devem ser calculados com percentuais universais.
A análise depende da mercadoria, da NCM, do enquadramento e da legislação vigente.
Esquecer os custos no Brasil
Armazenagem, serviços de terminal, despacho e transporte nacional podem representar valores relevantes.
Ignorar a variação cambial
Uma simulação baseada em determinado câmbio pode perder validade quando a moeda oscila.
Trabalhar com cenários ajuda a visualizar esse risco.
Confundir custo com preço de venda
Depois de calcular o custo, a empresa ainda precisa considerar despesas comerciais, estrutura operacional, tributos sobre vendas, margem desejada e condições de mercado.
O preço de venda não deve ser definido apenas adicionando um percentual arbitrário ao custo de importação.
Como analisar a viabilidade antes de importar?
O cálculo de custo é necessário, mas não suficiente.
Antes de fechar a compra, também vale avaliar:
- Demanda real pelo produto no mercado brasileiro;
- Concorrência e preços praticados;
- Requisitos regulatórios e possibilidade de importação;
- Confiabilidade do fornecedor;
- Prazos de produção, transporte e liberação;
- Capital de giro necessário;
- Riscos cambiais e logísticos;
- Margem de contribuição e retorno esperado.
Uma operação pode apresentar custo unitário atrativo e ainda assim ser inviável devido ao prazo de venda, à necessidade de estoque ou ao risco regulatório.
É aqui que a análise de dados e a experiência operacional se complementam.
Ferramentas para calcular e planejar sua importação
Uma planilha estruturada permite organizar os custos, registrar premissas e comparar cenários antes de assumir compromissos com fornecedores.
A Jiuann Teng está desenvolvendo uma biblioteca de ferramentas práticas para importadores, incluindo um checklist documental e uma planilha de custo total de importação.
Esses recursos serão reunidos na página Ferramentas para Importadores, para facilitar o planejamento de operações.
Para quem deseja aprofundar a análise de mercado, soluções de inteligência comercial também podem apoiar pesquisas sobre fornecedores, concorrência e oportunidades.
Quando vale a pena buscar apoio especializado?
O suporte profissional se torna especialmente relevante quando a operação envolve produtos sujeitos a controles específicos, classificação fiscal complexa, valores elevados, regimes especiais ou múltiplas alternativas logísticas.
Uma análise antecipada pode identificar despesas esquecidas, riscos documentais e inconsistências na formação de custos.
A consultoria não substitui a responsabilidade da empresa importadora, mas pode contribuir para decisões mais bem fundamentadas e operações mais previsíveis.
Conclusão: calcule antes de comprar
O custo real de uma importação não está apenas na proposta enviada pelo fornecedor estrangeiro.
Ele resulta da combinação entre negociação, logística, tributação, exigências aduaneiras, despesas locais e gestão financeira.
Antes de importar, calcule o desembolso total, avalie os tributos recuperáveis, teste cenários de câmbio e confirme a viabilidade comercial.
Na Jiuann Teng, acreditamos que uma importação bem planejada começa com informação clara e decisões fundamentadas.
Planejar primeiro é o melhor caminho para importar com mais previsibilidade.